Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Aralık 2014
Dokuz Eylül Üniversitesi, İ.İ.B.F. Öğretim Üyesi, YMM Prof. Dr. SÜLEYMAN YÜKÇÜ
Dokuz Eylül Üniversitesi, İİBF Doç. Dr. GÜLŞAH ATAĞAN
Varlıklarda Değer Düşüklüğü Ve Karşıt Görüşler
Aksaray Üniversitesi, İİBF Yrd. Doç. Dr. YILMAZ İÇERLİDokuz Eylül Üniversitesi, İ.İ.B.F. Öğretim Üyesi, YMM Prof. Dr. SÜLEYMAN YÜKÇÜ
Dokuz Eylül Üniversitesi, İİBF Doç. Dr. GÜLŞAH ATAĞAN

200
Sepete Ekle
Muhasebenin temel kavramlarından ihtiyatlılık kavramı gereği, muhasebeyle ilgili olaylarda temkinli davranılması ve işletmenin ileride karşılaşabileceği risklerin göz önüne alınması gerekmektedir. Bu kavram gereği, işletmeler muhtemel giderleri ve zararları için karşılık ayırırlar.
Varlıkların geri kazanılabilir tutardan daha yüksek bir değerden izlenmesini önlemeye yönelik olarak yayımlanan TMS 36 Varlıklarda Değer Düşüklüğü standardı, kapsamı içerisindeki varlıklarda ortaya çıkan değer düşüklüklerinin finansal tablolara etkisini ele almaktadır.
TMS 36 Varlıklarda Değer Düşüklüğü standardı kapsamına giren varlıklar işletmeler açısından ve dolayısıyla finansal tablo kullanıcıları açısından oldukça önemlidir. Bu nedenle standardın iyi anlaşılması ve uygulamasının gereği gibi yapılması önem taşımaktadır.
Çalışmamızda, TMS 36 Standardı kapsamındaki düzenlemelere açıklık getirilmeye ve uygulama örnekleri geliştirilmeye çalışılmıştır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al
 SadeceMakale
Makaleyi Satın Al
Aksaray Üniversitesi, İİBF Yrd. Doç. Dr. YILMAZ İÇERLİ, Dokuz Eylül Üniversitesi, İ.İ.B.F. Öğretim Üyesi, YMM Prof. Dr. SÜLEYMAN YÜKÇÜ, Dokuz Eylül Üniversitesi, İİBF Doç. Dr. GÜLŞAH ATAĞAN 200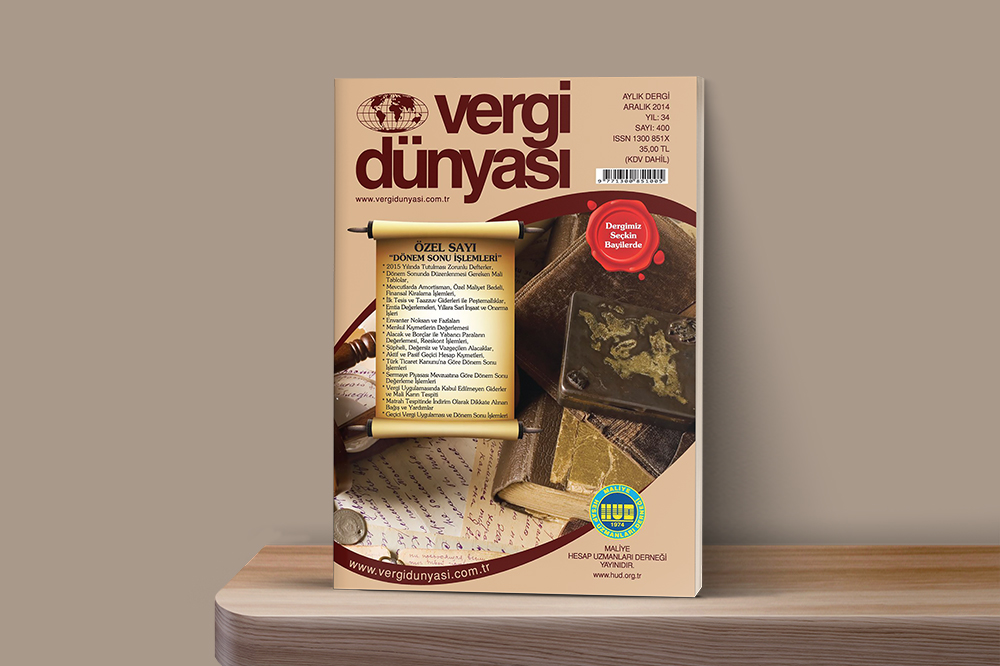 Aralık2014
Aralık 2014 Vergi Dünyası Dergisi
Aralık 2014, Yıl:33, Sayı:400 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik