Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Haziran 2015
Vergi Hukukunda Teminat Ve Teminatın İçtihatlar Işığında Değerlendirilmesi
Okutman, Recep Tayyip Erdoğan Üniversitesi, Ardeşen Meslek Yüksek Okulu Bankacılık ve Sigortacılık SERKAN ACUNER
200
Sepete Ekle
Kamu hizmetlerini sunmak amacıyla faaliyet gösteren devlet, bu faaliyetlerinin finansmanı vergi benzeri mali yükümlülüklerden sağlar. Kamu hizmetlerinde arzulanan devamlılık, vergi benzeri mali yükümlülüklerin zamanında ve eksiksiz tahsiliyle mümkün kılınır. Vergi benzeri mali yükümlülüklerle ilgili ödevlerini gönüllü olarak yerine getirmeyen ya da getirmekten kaçınan ödevlilerin cebir yoluyla ödevlerini yerine getirmeleri sağlanır. Uygulanacak cebir zaman zaman mükellefin zor duruma düşmesine neden olabilir ya da mükellefe tanınan geniş haklar vergi benzeri gelirleri tehlikeye atabilir. Dolaysıyla kamu gelirlerinin ya da mükellef haklarının korunması amacını güden teminat uygulaması hukuk düzeni içersinde önemli bir yere sahiptir. Bu açıdan mali hukuk düzeni içinde uygulama alanı bulan teminatın tanımlanması ve niteliğinin tespit edilmesi önem taşımaktadır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al
 SadeceMakale
Makaleyi Satın Al
Okutman, Recep Tayyip Erdoğan Üniversitesi, Ardeşen Meslek Yüksek Okulu Bankacılık ve Sigortacılık SERKAN ACUNER 200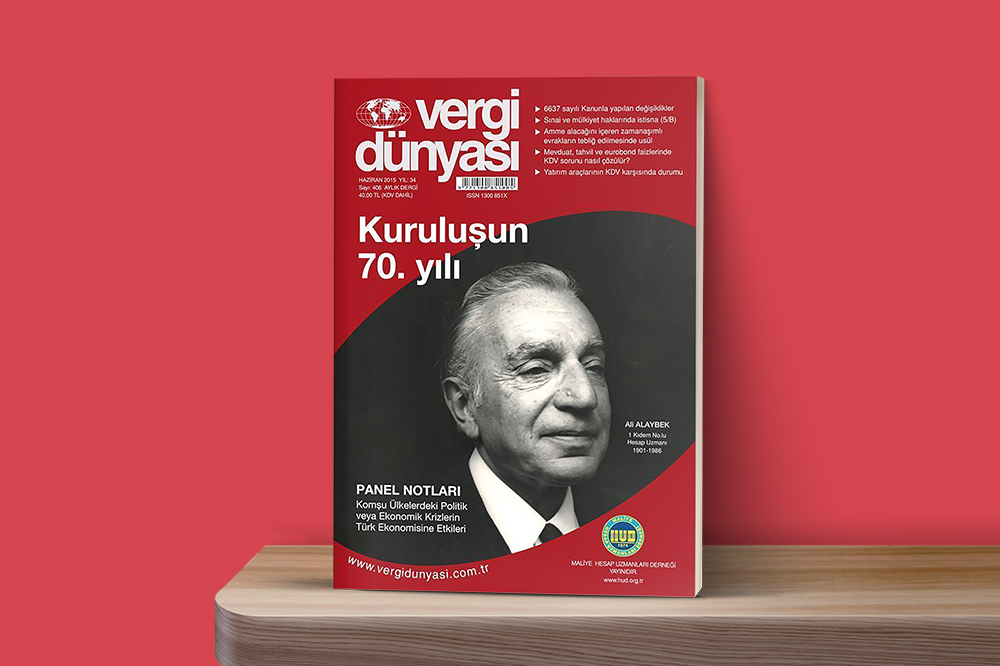 Haziran2015
Haziran 2015 Vergi Dünyası Dergisi
Haziran 2015, Yıl:34, Sayı:406 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik