Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Haziran 2016
Vergi İdaresi Değer Arttırıcı Harcamalara Bakış Açısını Değiştirmeli
Eski Hesap Uzmanı Ankara Eğitim Grup Başkan Yrd. YALÇIN YALÇIN
200
Sepete Ekle
Vergi Usul Kanunu’nun 313. Maddesine göre, “İşletmede bir yıldan fazla kullanılan ve yıpranmaya, aşınmaya veya kıymetten düşmeye maruz bulunan gayrimenkullerle 269. madde gereğince gayrimenkul gibi değerlenen iktisadi kıymetlerin, alet, edevat, mefruşat, demirbaş ve sinema filmlerinin birinci kısımdaki esaslara göre tespit edilen değerinin bu Kanun hükümlerine göre yok edilmesi amortisman mevzuunu” teşkil eder.
Aynı Kanun’un 272. maddesine göre; normal bakım, tamir ve temizleme giderleri dışında, gayrimenkulü veya elektrik üretim ve dağıtım varlıklarını genişletmek veya iktisadi kıymetini devamlı olarak artırmak maksadıyla yapılan giderler, gayrimenkulün veya elektrik üretim ve dağıtım varlıklarının maliyet bedeline eklenir.
Dolayısıyla amortismana tabi iktisadi kıymetlerin (ATİK) değerlerini ya da ömürlerini artıracak harcamaların ilgili amortismana tabi iktisadi kıymetin maliyetine alınması gerekmektedir.
Makalemizde faydalı ömrü tamamlanmış veya tamamlanmamış Atik’lerle ilgili değer arttırıcı harcamaların itfa süresi ve buna ilişkin tartışmalar ele alınacaktır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al
 SadeceMakale
Makaleyi Satın Al
Eski Hesap Uzmanı Ankara Eğitim Grup Başkan Yrd. YALÇIN YALÇIN 200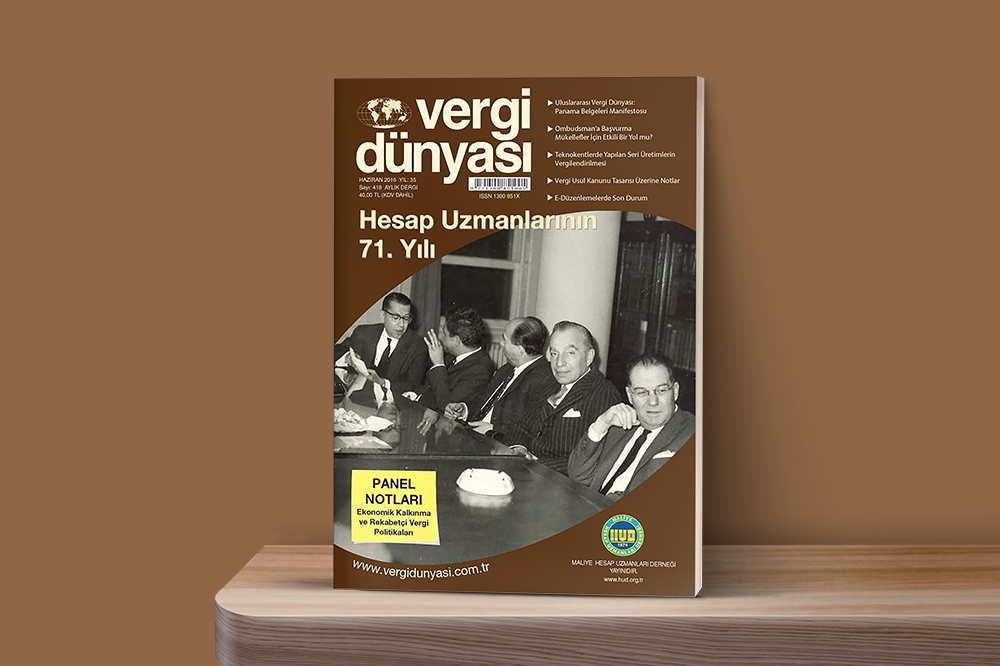 Haziran2016
Haziran 2016 Vergi Dünyası Dergisi
Haziran 2016, Yıl:35, Sayı:418 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik