Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Ağustos 2012
Vergi İncelemesinde Süre Sınırlamasının Analizi -ıı-
Eski Baş Hesap Uzmanı MURAT DAYANÇ
200
Sepete Ekle
6009 sayılı Kanun ve bu Kanundan alınan yetkiye dayanılarak çıkarılan Yönetmelik kapsamında, vergi incelemeleri için öngörülen süre sınırları konusunda bu çalışmanın ilk bölümünü teşkil eden araştırma yazısında[1] daha çok tanıtıcı nitelikte ve vergi hukuku kapsamında detay bilgiler verilmeye çalışılmıştı. Tarafımızca kaleme alınan bu ikinci çalışma ile birinci çalışmadan elde edilen sonuçlar da dikkate alınarak, vergi incelemeleri için getirilen ilave süre hariç bir yıl ve altı aylık sınırlandırıcı sürelerin, yarı kanuni bir nitelik taşıdığı ve doğrudan idare veya inceleme birimlerine yönelik olarak azami süre belirlediği görülmüştür. Ancak bu süreler, hukuki nitelik bakımından hak düşürücü süre olmaktan ziyade düzenleyici bir nitelik taşıdığı ve bu nedenle herhangi bir yaptırımının öngörülmediği tespit edilmiştir. Ayrıca bu sürelere, hak düşürücü olma vasfını kazandıran kelime veya ibarelerin 6009 sayılı Kanunda yer almadığı, sadece idarenin belli bir sürede incelemeyi tamamlama konusunda mükellefe taahhütte bulunduğu sonuçlarına ulaşılmıştır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

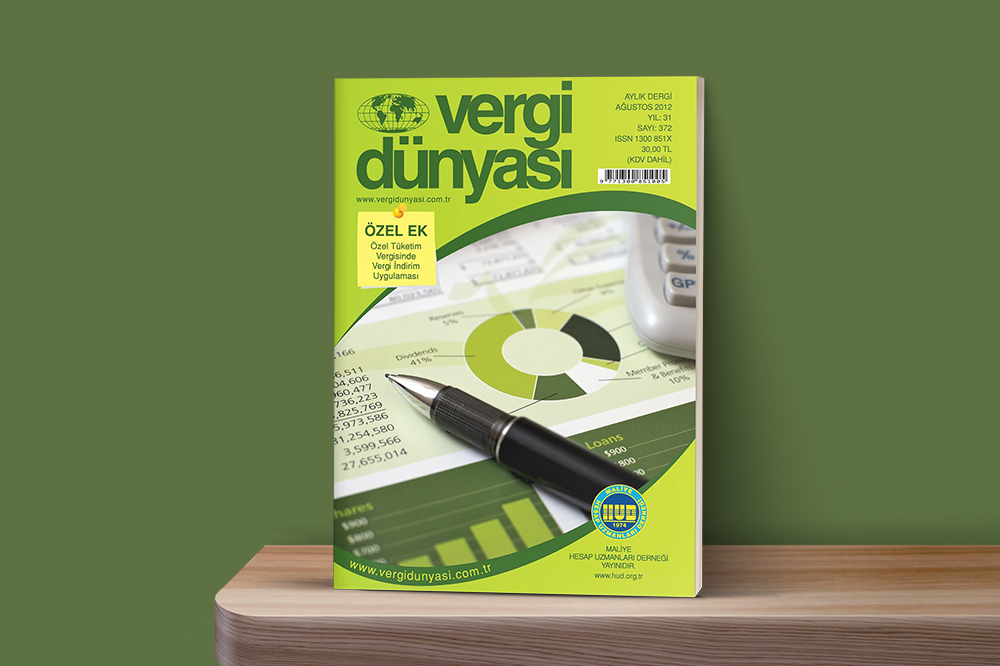 Ağustos2012
Ağustos 2012 Vergi Dünyası Dergisi
Ağustos 2012, Yıl:31, Sayı:372 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik