Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Aralık 2011
Vergi Kayıp Ve Kaçaklarıyla Mücadelede Masak?ın Rolü-ıı
Mali Suçları Araştırma Uzman Yardımcısı MURAT KAYA
200
Sepete Ekle
MASAK, aklama suçuyla ve terörün finansmanı suçlarıyla mücadele amacıyla geliştirmiş olduğu bastırıcı türde tedbirler sayesinde aynı zamanda vergi kayıp ve kaçaklarının azaltılmasına da katkı sağlamaktadır. Ayrıca VUK 359. maddede belirtilen kaçakçılık suçlarının aynı zamanda TCK 282. maddede belirtilerin “suçtan kaynaklanan malvarlığı değerlerini aklama suçunun” öncül suçu niteliğinde olması da MASAK’ın vergi kayıp ve kaçaklarıyla mücadele sürecine katkılarını arttırmaktadır. Beklenilen bir durum olmasa da belli durumlarda kara para aklama faaliyetleri vergi tahsilatı artışlarına da yol açabilmektedir. Anahtar Kelimeler MASAK, GİB, Bastırıcı tedbirler, Öncül suç, Vergi kayıp ve kaçakları, Vergi tahsilat artışları B. Bastırıcı Tedbirler Kapsamında Vergi Kayıp ve Kaçaklarıyla Mücadele Bastırıcı tedbirler; aklama suçu veya terörün finansmanı suçu oluştuktan sonra suçun ve suçluların tespiti, soruşturulması, kovuşturulması, suçta kullanılan ya da suçtan elde edilen malvarlığı değerlerine el konulması ya da müsaderesi vb. adli soruşturma ve kovuşturma sürecine ilişkin tedbirler olup bu süreçte MASAK, sürecin esas yürütücüsü konumunda olan Cumhuriyet Savcılarına yardımcı bir birim olarak görev almaktadır. MASAK, bastırıcı tedbirler çerçevesinde, suç gelirlerinin aklanması ve terörün finansmanının tespitine yönelik analiz, değerlendirme ve inceleme çalışmaları gerçekleştirmektedir. Analiz çalışmaları; 5549 sayılı Kanun kapsamında toplanan muhtelif veriler ile alınan ihbar ve bildirimlerin, istatistiki ve analitik yöntemler kullanılmak ve teknik araçlar yardımıyla işlenmesi suretiyle bu verilerden nitelikli mali istihbarat elde etmeye yönelik olarak yapılan çalışmalardır. Değerlendirme çalışmaları; MASAK’ın nüfuz ettiği olaylar veya yapılan analizlere dayanılarak malvarlığına ve/veya kişilere yönelik olarak aklama veya terörün finansmanı suçuyla ilgili ciddi şüphe ve emarelerin ortaya çıkarılmasına yönelik olarak yapılan çalışmalardır. İnceleme çalışmaları ise; aklama suçunun işlendiği hususunda olguların varlığının tespitine yönelik olarak yapılan çalışmalardır. MASAK aklama suçuna ilişkin, analiz ve değerlendirmeleri Mali Suçları Araştırma Uzmanları; incelemeleri ise Vergi Müfettişleri, Gümrük ve Ticaret Müfettişleri, Bankalar Yeminli Murakıpları, Hazine Kontrolörleri, Bankacılık Düzenleme ve Denetleme Kurumu ve Sermaye Piyasası Kurulu Uzmanları vasıtasıyla yerine getirmektedir. Bastırıcı tedbirler kapsamında esasen suç gelirlerinin aklanması ve terörün finansmanı suçları ile mücadele edilmekte olup söz konusu mücadele sürecinde uzmanlar ya da denetim elemanları tarafından kayıt dışı faaliyetler, vergi kayıp ve kaçakları, vergi mevzuatına aykırılıklar da ortaya çıkarılabilmektedir. 1. Aklama Suçuna İlişkin Analiz, Değerlendirme ve İncelemelerde Ver
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

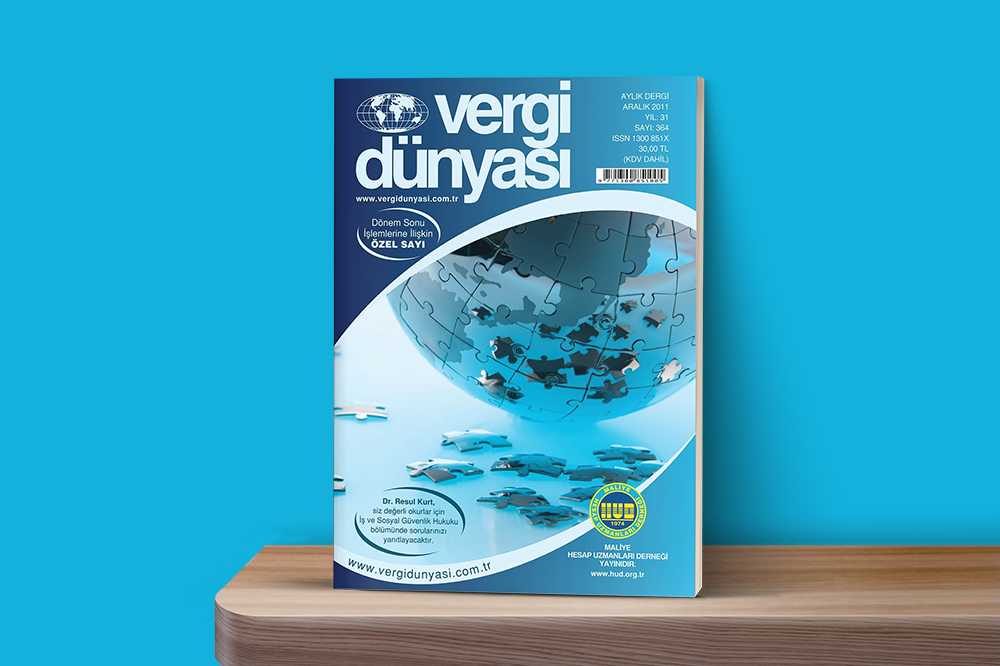 Aralık2011
Aralık 2011 Vergi Dünyası Dergisi
Aralık 2011, Yıl:31, Sayı: 364 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik