Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Haziran 2016
Vergi Mevzuatı İle Tms/tfrs'nin Değerleme Ölçüleri Açısından Karşılaştırılması
ESKİ HESAP UZMANI, YMM AV DR. NUMAN EMRE ERGİN
200
Sepete Ekle
İşletmelerdeki iktisadi kıymetlerin belli bir tarihteki parasal değerlerini tespit etmeye yönelik değerleme; Türk Ticaret Kanunu (TTK), Sermaye Piyasası Kanunu (SPK), Türkiye Muhasebe/Finansal Raporlama Standartları (TMS/TFRS) ve Vergi Usul Kanunu (VUK)’nda farklı ölçüler kullanılarak yerine getirilmektedir. VUK’daki değerleme hükümleri vergi alacağının tespit edilmesini amaçlarken, TMS/TFRS finansal tablolardaki iktisadi kıymetlerin güncel ve gerçeğe uygun değerleri üzerinden sunumunu amaçlamaktadır. Bu amaç farklılığı da değerleme ve ölçüm kriterlerinin farklılaşmasına yol açmaktadır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

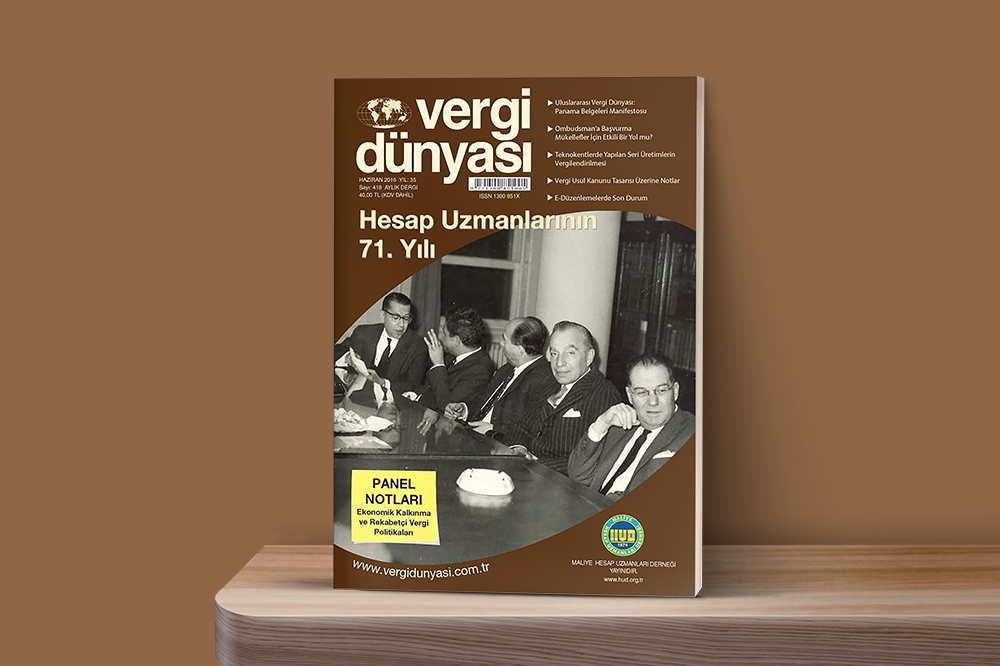 Haziran2016
Haziran 2016 Vergi Dünyası Dergisi
Haziran 2016, Yıl:35, Sayı:418 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik