Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Ocak 2018
Vergi (özelde Vergilendirme) Hatalarında Düzeltme Zamanaşımı Süresinin Başlangıcına İlişkin Genel Bir Değerlendirme
YRD. DOÇ. DR. MEHMET KÜÇÜKKAYA
200
Sepete Ekle
Vergi Usul Kanununda gösterilen vergi hatalarının gerek vergi dairesi tarafından re’sen, gerekse de vergi muhatabının talebi üzerine düzeltilebilmesi zamanaşımı süresi ile sınırlıdır. Zamanaşımı süresinin hesaplanmasında temel ölçüt, kural olarak vergi alacağını/vergiyi doğuran olaydır. Ancak vergilendirme hatalarından; mükellefin şahsında hata, mükellefiyette hata ve mevzuda hata hallerinde, zamanaşımı süresinin başlangıcının vergiyi doğuran olaya bağlanması, bizatihi vergiyi doğuran olay olgusu ile çeliştiğine, bir idari çözüm yolu olan bu müessesenin amacına, hak ve adalet ilkeleriyle bağdaşmayacağına ilişkin tespit ve değerlendirmelerimiz ortaya konulmaya çalışılmıştır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

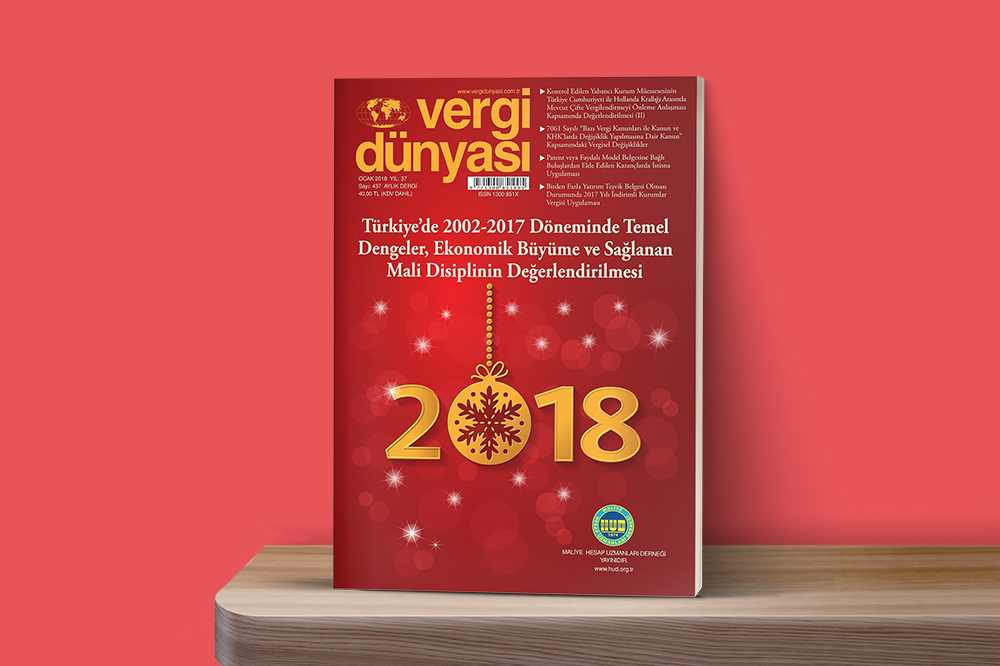 Ocak2018
Ocak 2018 Vergi Dünyası Dergisi
Ocak 2018, Yıl:37, Sayı:437 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik