Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Nisan 2023
Vergilendirmede Yasallık (kanunilik) Prensibi Sorunu: Finansman Gider Kısıtlaması
E. BAŞ HESAP UZMANI, YMM, BAĞIMSIZ DENETÇİ ALİRIZA AKBULUT
200
Sepete Ekle
Vergilendirme prensipleri evrensel olup birçok prensip açısından dönem ve ülkeler itibari ile sadece öncelik konusunda farklılıklar mevcuttur. Ancak vergilendirmede yasallık prensibi nerdeyse tartışma götürmeyecek kadar evrensel ve neredeyse verginin olmazsa olmazı bir prensibidir. Vergi kanunları kamu hukuku anlamında koyduğu kurallar çerçevesinde kanuni olmayı zorunlu kılar. Verginin yasallığı ilkesi, aynı zamanda yürütme organının uygulamalarını sınırlayarak fertlerin özgürlüklerini devlete karşı koruyan güvenlik sınırlarını belirlemesi açısından da önemlidir. Türk Vergi Siteminde yer alan finansman gider kısıtlaması uygulaması her ne kadar vergilendirmede adalet ve tarafsızlık prensipleri açısından eleştiri konusu olmakta ise de vergilendirmede yasallık prensibi açından da birçok sorunla karşı karşıyadır.
Bu çalışmamızda geçici vergi dönemlerinde finansman gider kısıtlaması uygulamasının yasal zeminin zayıf olduğu düşünülmekte olup buna ilişkin eleştirilerimiz yer almaktadır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al
 SadeceMakale
Makaleyi Satın Al
E. BAŞ HESAP UZMANI, YMM, BAĞIMSIZ DENETÇİ ALİRIZA AKBULUT 200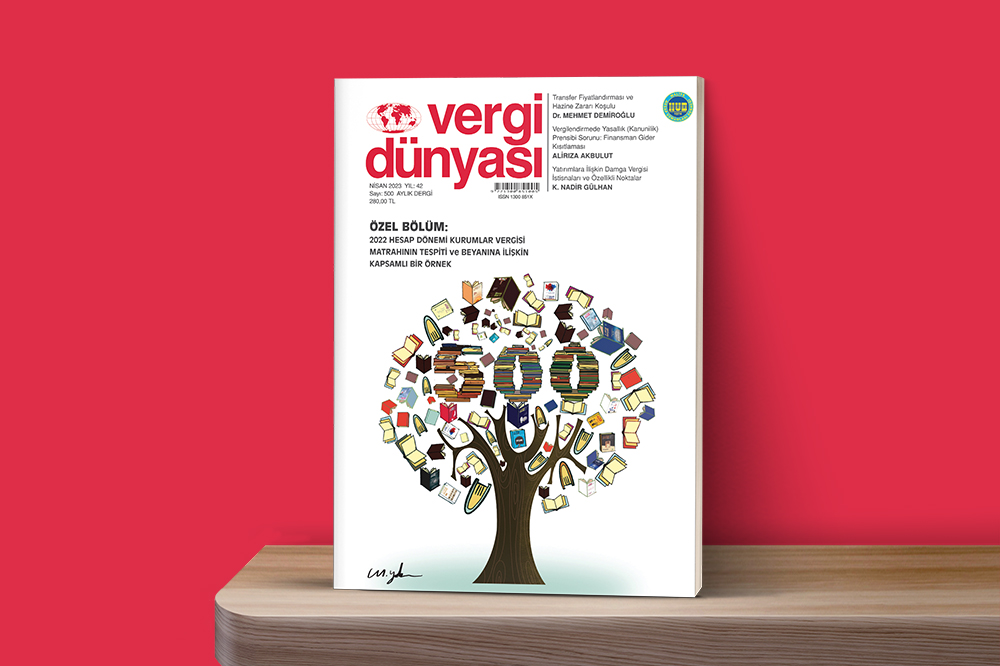 Nisan2023
NİSAN 2023 VERGİ DÜNYASI DERGİSİ
NİSAN 2023, Yıl:42, Sayı:500 ISSN No: 1300-851X 280 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik