Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Nisan 2015
Yatırım Döneminde Diğer Faaliyetlerden Elde Edilen Kazançlara İndirimli Kurumlar Vergisi Uygulaması
ESKİ HESAP UZMANI, YMM MEHMET EMEK KURT
200
Sepete Ekle
İndirimli kurumlar vergisi müessesesi ilk uygulanmaya başlandığında, yatırımcılar yönünden en büyük dezavantaj, indirimli kurumlar vergisinin sadece yatırımdan elde edilen kazanca uygulanabilmesiydi. Dolayısıyla, yatırım işletilmeye başlanmadan ve yatırımdan herhangi bir kazanç elde edilmeden bu teşvikten yararlanılması mümkün bulunmamaktaydı. Ancak, 6322 sayılı Kanun ile getirilen düzenleme ile mükelleflere yatırım dönemlerinde diğer faaliyetlerden elde ettikleri kazançlara indirimli kurumlar vergisinin uygulanmasına olanak sağlanmıştır. Bununla birlikte bu konuda bir tebliğ ya da sirküler yayımlanmadığı için tereddüt yaratan pek çok nokta olup, mükellefler konu hakkındaki birkaç özelge ve bir sirküler taslağı ışığında hareket etmek zorunda kalmaktadır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

 Nisan2015
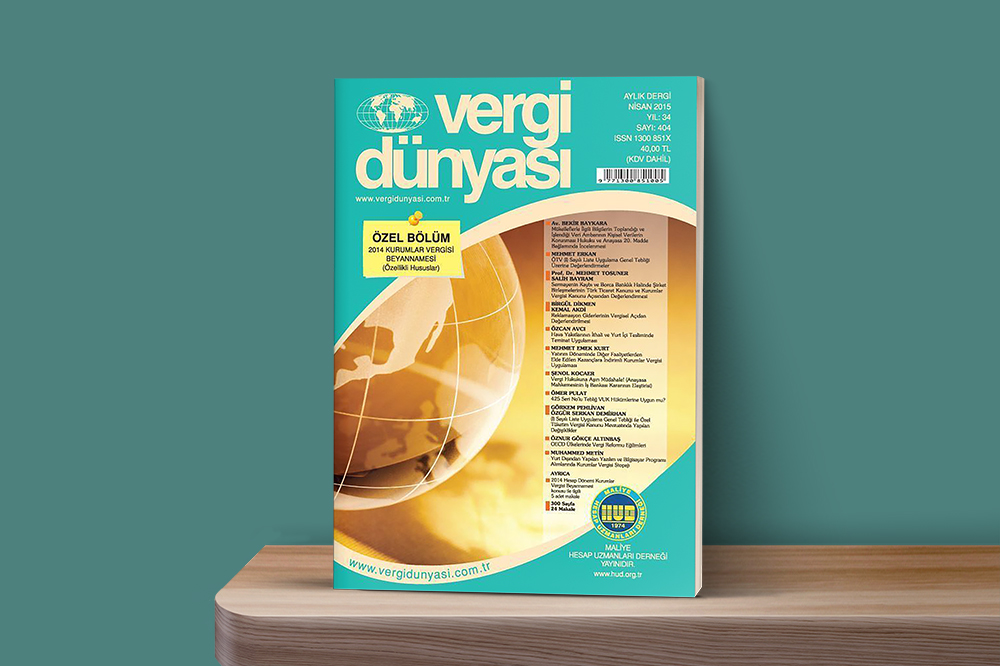
Nisan 2015 Vergi Dünyası Dergisi
Nisan 2015, Yıl:34, Sayı: 404 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik