Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Ocak 2012
Yatırım Fonu Katılma Belgelerinin Değerlemesi Doğru Yapılıyor Mu?
LL.M, M.Sc Eski Hesap Uzmanı OKAN NETEK
200
Sepete Ekle
Bilindiği üzere yatırım fonu katılma belgelerinin (hisse senedi fonları ile borsa yatırım fonları hariç) değerlemesinde, bu kıymetleri ihraç eden fonların değerleme günü itibariyle açıkladığı fiyatlar esas alınmaktadır. Uygulama bu yönde olmakla birlikte, söz konusu bu uygulamanın VUK’un değerlemeye ilişkin hükümleri kapsamında karşılığı bulunmamaktadır. Halihazırdaki VUK hükümleri çerçevesinde konuya ilişkin şahsi görüşümüz, borsa yatırım fonu ile hisse senedi yatırım fonu dışındaki yatırım fonlarına ait katılma belgelerinin değerlemesinde VUK’un 289’uncu maddesi gereği mukayyet değer ölçüsünün esas alınması gerektiği yönündedir. Öte yandan yeniden yazım çalışmaları süren ve 30.09.2011 tarihinde kamuoyuyla paylaşılan yeni VUK taslağının 198’nci maddesi, söz konusu hususa ilişkin tereddütleri ortadan kaldıracak hükümler ihtiva etmektedir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

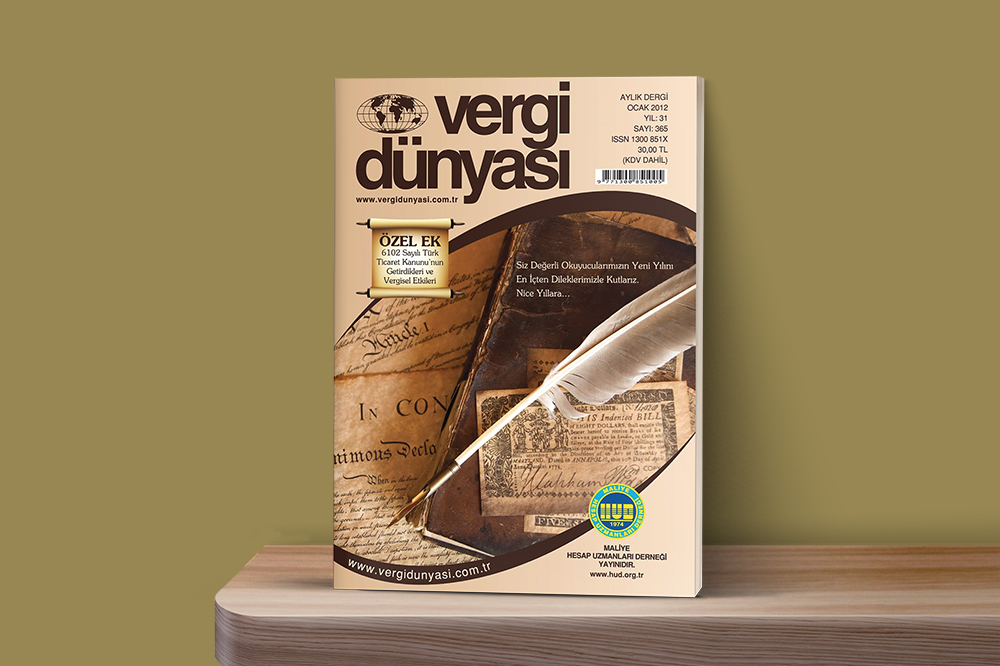 Ocak2012
Ocak 2012 Vergi Dünyası Dergisi
Ocak 2012, Yıl:31, Sayı:365 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik