Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Eylül 2015
Yatırım İndirimi İstisnası Ve İndirimli Kurumlar Vergisi Uygulamalarının Birlikte Kullanıldığı Durumlarda Devreden Yatırım İndirimi Tutarının Hesaplanması
Vergi Müfettişi ABDULKADİR CUVOĞLU
200
Sepete Ekle
Gerek Yatırım İndirimi İstisnası gerekse İndirimli Kurumlar Vergisi ile ilgili mevzuat hükümlerine bakıldığında, uygulamada birbirinden farklılık göstermiş oldukları halde, Gelir Vergisi Kanunu ile düzenlenmiş olan Yatırım İndirimi İstisnası Müessesesi yasal düzenlemelerinin tarih boyunca değişikliğe uğramış olması ve Anayasa Mahkemesi tarafından verilen iptal kararları ile son şeklini alarak günümüze kadar etkisinin devam ediyor olması nedeni ile bu iki uygulamanın birlikte Kurumlar Vergisi Beyannamelerine yansıması kaçınılmaz olmaktadır. Bu makalemizde her iki uygulamadan birlikte faydalanmakta olan mükelleflerin özellikle sonraki yıllara devreden yatırım indirimi tutarının hesaplanması ile ilgili yapabilecekleri yanlışlıklar ve bu yanlışlıkların düzeltilmesine ilişkin açıklamalara yer verilecektir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

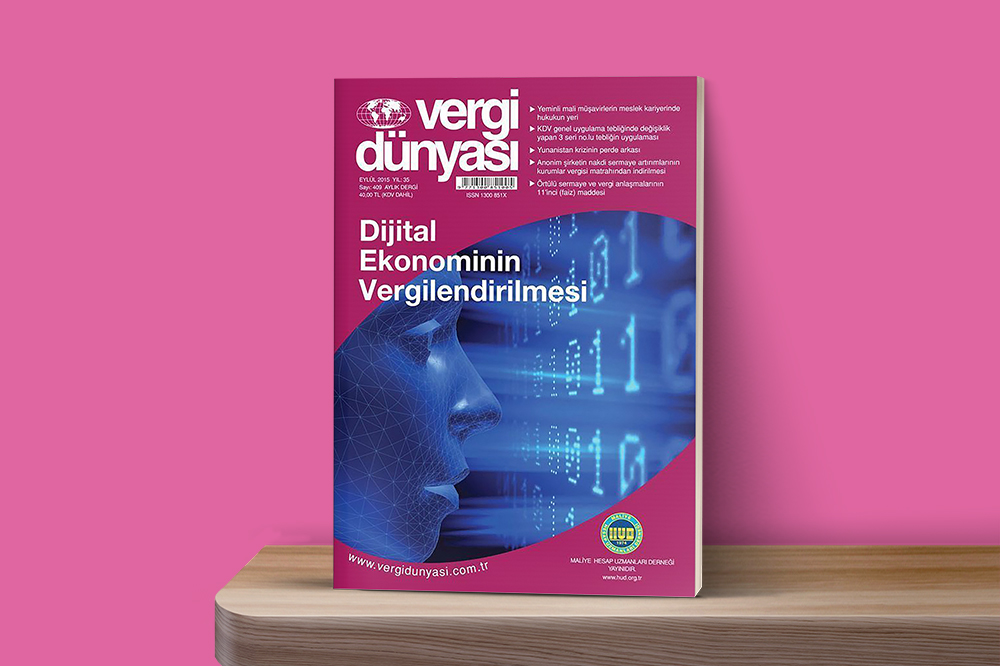 Eylül2015
Eylül 2015 Vergi Dünyası Dergisi
Eylül 2015, Yıl:35, Sayı:409 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik