Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Ekim 2026
Yeni Teşvik Sistemi Kapsamında İndirimli Kurumlar Vergisi Uygulaması: Komple Yeni Yatırım Üzerinden Örnek Bir Çalışma
ESKİ HESAP UZMANI, YMM DR SONER ÜLGEN
200
Sepete Ekle
Bu çalışmada, 5520 sayılı Kurumlar Vergisi Kanunu'nun 32/A maddesi kapsamında düzenlenen indirimli kurumlar vergisi uygulaması, yeni teşvik sistemi ve stratejik hamle programı çerçevesinde alınan bir yatırım teşvik belgesi üzerinden somut bir örnek çalışma ile ele alınmaktadır. Enerji santralleri ekipmanları ticareti ile iştigal eden ve hücre fabrikası yatırımı için komple yeni yatırım teşvik belgesi alan örnek bir kurumun, 2027-2029 yılları arasındaki geçici vergi dönemleri ve yıllık kurumlar vergisi beyannameleri itibarıyla yararlanabileceği yatırıma katkı tutarı ile indirimli kurumlar vergisi matrahı dönem dönem hesaplanmıştır. Çalışmada; yatırıma fiilen başlama tarihinden itibaren işleyen dört yıllık süre boyunca diğer faaliyetlerden elde edilen kazanca indirimli oran uygulanmasının koşulları, hak edilen yatırıma katkı tutarı ile yatırıma katkı tutarının yüzde ellisi şeklindeki iki sınırlamanın karşılaştırılması, yatırımın kısmen tamamlanmasından sonra üretim faaliyetinden elde edilen kazanca uygulanacak ayrı indirim oranının tespiti ve yurt içi asgari kurumlar/geçici vergi karşısındaki durum ayrıntılı biçimde gösterilmiştir. Sonuç olarak, mükellefin dönemler itibarıyla ne kadar vergi avantajı elde ettiği, indirimli kurumlar vergisi olmasaydı ödenmesi gereken vergi tutarlarıyla karşılaştırmalı olarak ortaya konulmuş ve teşvik mekanizmasının işleyişi sayısal olarak somutlaştırılmıştır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

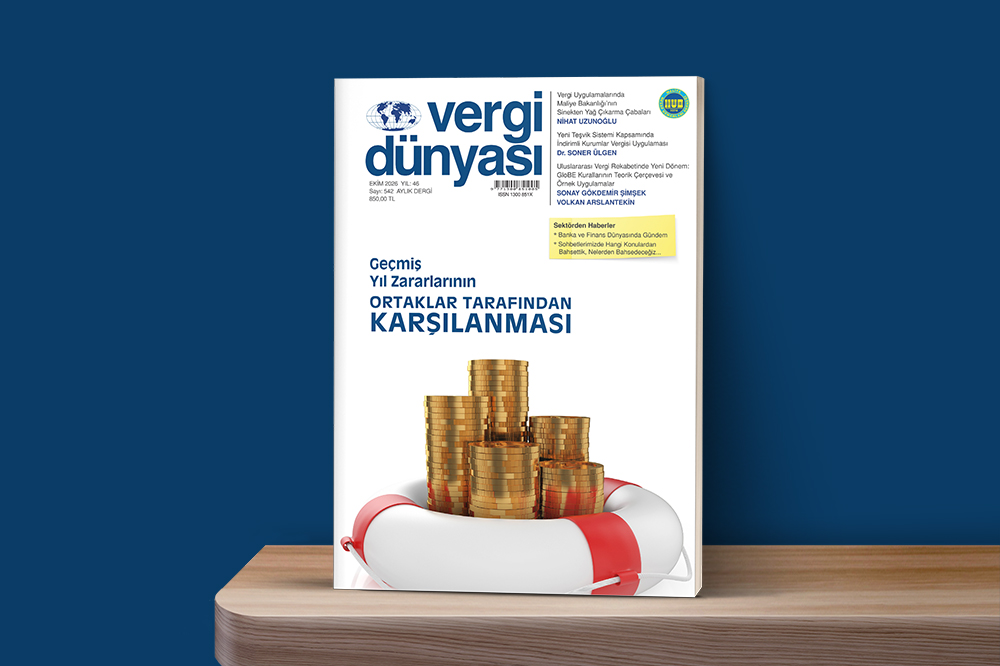 Ekim2026
EKİM 2026 VERGİ DÜNYASI DERGİSİ
EKİM 2026, Yıl:46, Sayı:542 ISSN No: 1300-851X 850 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik