Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Kasım 2026
Yıllara Sari İnşaat Ve Onarım İşlerinde İade Ve Özellikli Durumlar (1)
VERGİ BAŞMÜFETTİŞİ SULTAN BURÇİN AKSOY
200
Sepete Ekle
Vergi hukukunda ticari kazancın tespitinde esas alınan dönemsellik ilkesi, 213 sayılı VUK’nun 174. maddesi ile 1 Sıra Nolu Muhasebe Sistemi Uygulama Genel Tebliği’nde yer alan düzenlemelerle somutlaşmaktadır. Bununla birlikte, 193 sayılı Gelir Vergisi Kanunu’nun 42,43 ve 44’üncü maddelerinde yıllara sari inşaat ve onarım işleri bakımından dönemsellik ilkesinden ayrılan özel bir vergilendirme rejimi öngörülmüştür. Kurumlar Vergisi Kanunu’nun 6. Maddesi uyarınca kurumlar vergisi mükelleflerine de uygulanan bu rejimde, kazancın işin bitiminde tespit edilmesi esas alınırken, aynı kanunun 15’inci maddesi kapsamında yapılan vergi kesintilerinin 34’üncü madde uyarınca mahsubu ve iadesi önem kazanmaktadır. Çalışmada, söz konusu uygulamalar ve özellikli durumlar idari görüşler ile yargı kararları çerçevesinde değerlendirilmektedir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

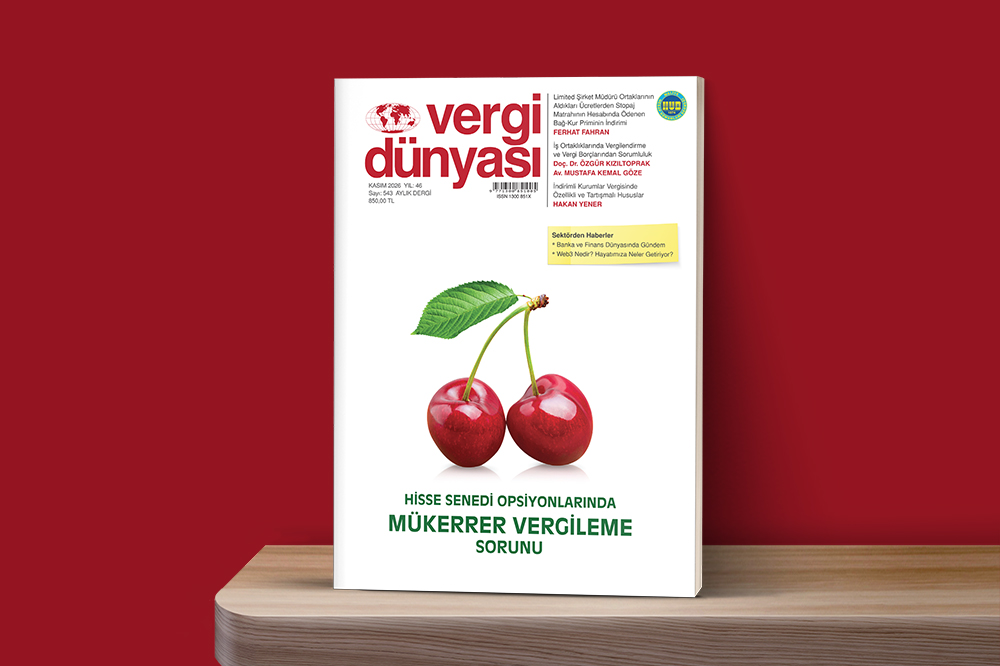 Kasım2026
KASIM 2026 VERGİ DÜNYASI DERGİSİ
KASIM 2026, Yıl:46, Sayı:543 ISSN No: 1300-851X 850 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik