Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Eylül 2015
Yıllara Sari İnşaat Ve Onarma İşlerinde Tms 11 Kapsamında Yapılan İnşaat Sözleşmelerinin Şekli Şartları Üzerine
Eski Maliye Müfettişi ALİ ZEKERİYA ÖZMEN
200
Sepete Ekle
193 sayılı Gelir Vergisi Kanunu’nda yıllara sari inşaat ve onarma işlerine (YSİO) ilişkin farklı bir vergileme rejimi belirlenmiştir. Bu noktada, söz konusu kapsamda yer alan işlerin başlama ve bitiş tarihleri, vergisel yükümlülükleri doğrudan etkileyeceğinden önem arz etmektedir. Konuya ilişkin işin bitiş tarihinin belirlenmesiyle ilgili sarih bir düzenleme bulunmakla birlikte işe başlama tarihi ile ilgili açık bir belirleme yapılmamıştır. Bu nedenle, işe başlama tarihinin belirlenmesine ilişkin YSİO işi kapsamında yapılan sözleşmeler önemli rol oynamaktadır. Bu makalede, YSİO işlerine ilişkin tanzim edilecek sözleşmelerin, Türk Borçlar Kanunu’nun benimsemiş olduğu “sözleşmelerin serbestisi ilkesi”ne tabi olması hasebiyle şekil unsuru açısından “sözlü” veya “yazılı” şekilde yapılmasının sonuçları değerlendirilmiştir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

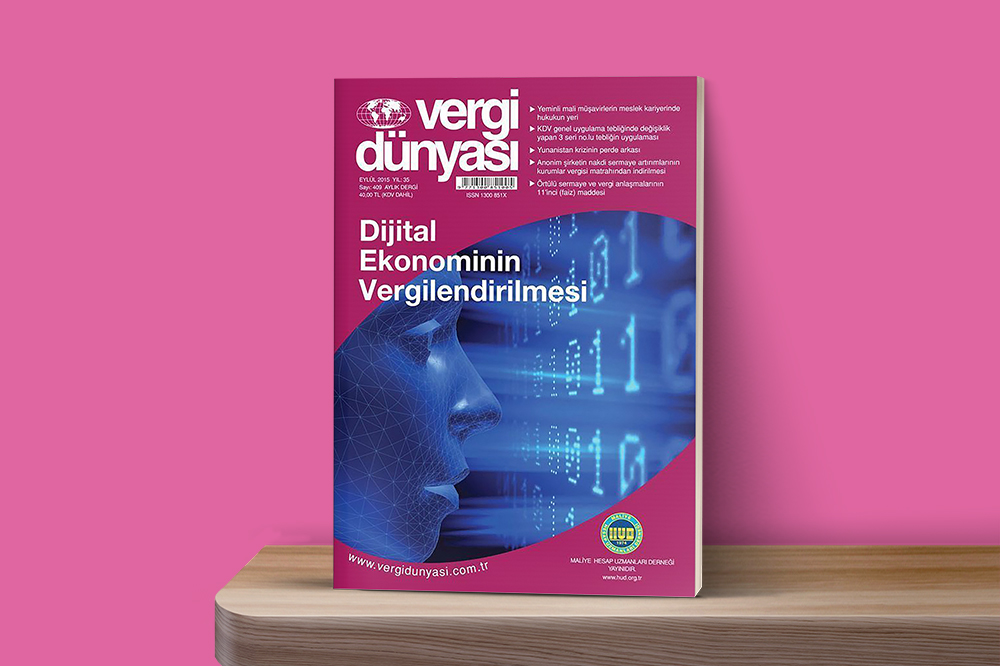 Eylül2015
Eylül 2015 Vergi Dünyası Dergisi
Eylül 2015, Yıl:35, Sayı:409 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik