Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Temmuz 2016
Yıllara Sari İnşaat Ve Onarma İşlerinde Zamanaşımı Ve Bir Öneri
ESKİ BAŞ HESAP UZMANI M. EMİN AKYOL
200
Sepete Ekle
Öz: VUK’a göre vergi alacağının doğduğu takvim yılını takip eden yılın başından başlayarak beş yıl içinde tarh ve mükellefe tebliğ edilmeyen vergiler zamanaşımına uğramaktadır. Yıllara sari inşaat ve onarma işlerinde ise kar veya zarar işin bittiği yıl tespit edilmekte ve tamamı o yılın geliri sayılarak vergilenmektedir. Bu nedenle anılan işlerden elde edilen kazanca ilişkin gelir veya kurumlar vergisinde zamanaşımı işin bittiği yılı takip eden yıldan başlayarak uygulanmaktadır. Öte yandan yıllara sari inşaat ve onarma işleri nedeniyle yüklenilen veya hesaplanan katma değer vergileri ise ilgili oldukları dönemlerde indirim veya beyan konusu yapılmaktadır. Katma değer vergisi yönünden zamanaşımı ise KDV’nin doğduğu takvim yılını takip eden yıldan başlamaktadır. Bu durum yıllara sari inşaat ve onarma işleri nedeniyle beyan edilen kazancın, daha sonra eleştiri konusu yapılması halinde gelir veya kurumlar vergisi yönünden tarhiyat yapılabilirken KDV yönünden zamanaşımı nedeniyle işlem yapılamamasına neden olabilmektedir. Aynı uyumsuzluk yıllara sari inşaat işiyle diğer işlerin birlikte yapılması halinde kazanç vergileri yönünden de ortaya çıkabilmektedir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

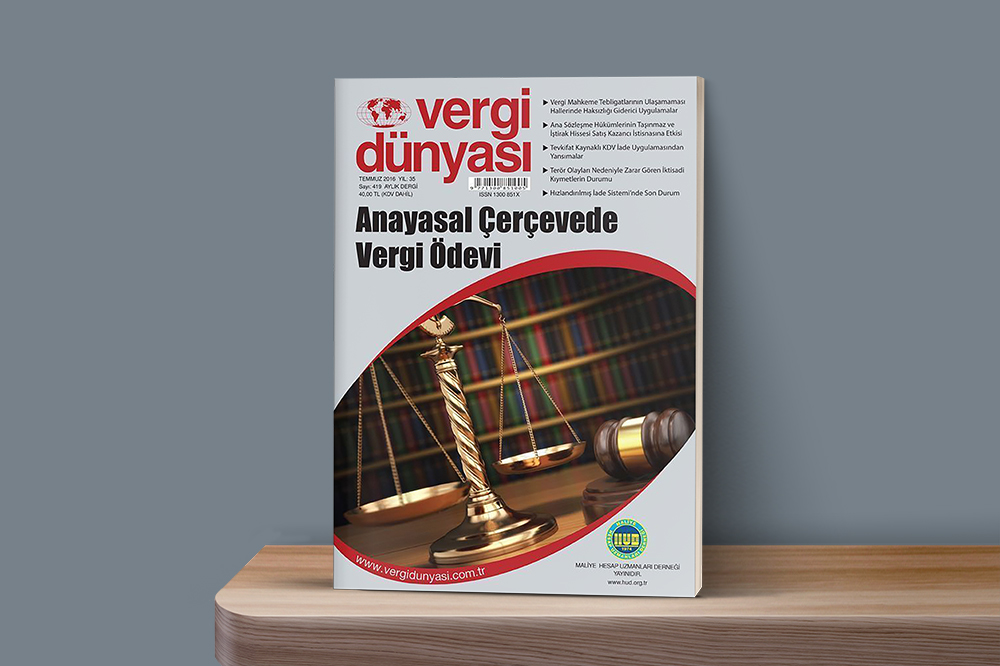 Temmuz2016
Temmuz 2016 Vergi Dünyası Dergisi
Temmuz 2016, Yıl:35, Sayı:419 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik