Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Mayıs 2015
Yurtdışından Uçak Kiralamalarında Stopajda Son Danıştay Kararı Ve Değerlendirmemiz
Eski Baş Hesap Uzmanı E. GİB AB ve Dış İlişkiler Daire Başkanı TİMUR ÇAKMAK
200
Sepete Ekle
Yurtdışından yapılan uçak kiralamalarında Kurumlar Vergisi Kanunu uyarınca yapılan stopaj uygulaması iç mevzuat kapsamında gayrimenkul sermaye iradı ve Çifte Vergilendirmeyi Önleme Anlaşmaları kapsamında ise gayri maddi hak bedeli (royalti) olarak değerlendirilerek buna göre vergilenmesi gerekirken, Danıştay’ın vermiş olduğu birçok kararında gelir elde eden dar mükellef kurum için ticari kazancın bir unsuru olarak değerlendirilmiş ve stopaj yapılamayacağına hükmedilmekteydi. Ancak son Danıştay kararlarında bu yanlışın değiştiği ve uluslararası uygulamaya paralel bir karar verilmesi uygulamada doğru işlem yapılması açısından önem arz etmektedir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al
 SadeceMakale
Makaleyi Satın Al
Eski Baş Hesap Uzmanı E. GİB AB ve Dış İlişkiler Daire Başkanı TİMUR ÇAKMAK 200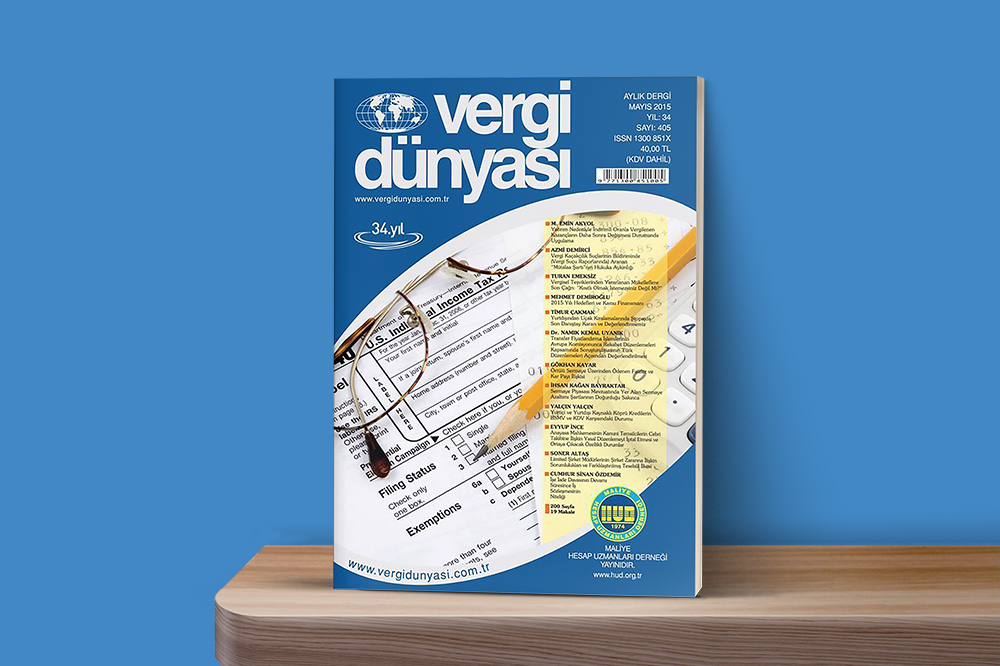 Mayıs2015
Mayıs 2015 Vergi Dünyası Dergisi
Mayıs 2015, Yıl:34, Sayı: 405 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik