Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Nisan 2016
Zaman Çarteri (time Charter) Sözleşmelerinin Vergi Kanunları Açısından Değerlendirilmesi
Eski Hesap Uzmanı GÖRKEM PEHLİVAN
200
Sepete Ekle
6102 sayılı Türk Ticaret Kanununda zaman çarteri sözleşmesi, navlun ve gemi kiralama sözleşmelerinde ayrı bir tip deniz ticaret sözleşmesi olarak sınıflandırılmıştır. TUGS’a kayıtlı bir geminin zaman çarteri sözleşmesi ile işletilmesi gelir ve kurumlar vergisinden istisna olup, çarter partisinin güzergahına göre Tahsis Ücreti üzerinden %18 oranında KDV hesaplanması veya uluslararası taşımacılık istisnasından yararlanılması gerekmektedir. Zaman çarteri sözleşmeleri binde 9,48 oranında damga vergisine tabi olup, geminin TUGS’a kayıtlı olması durumunda 4490 sayılı Kanunun 12’nci maddesi uyarınca TUGS istisnasından yararlanabileceği öne sürülebilir. Diğer taraftan olası uyuşmazlıkları önlemek amacı ile 4490 sayılı Kanunun 12’nci maddesinin 6102 sayılı Kanuna göre güncellenmesi yararlı olacaktır. Tahsis Edenin dar mükellef yabancı ulaştırma kurumu olması durumunda vergilendirmenin 5520 sayılı Kurumlar Vergisi Kanununun 23’üncü maddesinde belirtilen esaslara göre yapılması ve varsa ÇVÖ Anlaşması hükümlerinin dikkate alınması gerekmektedir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

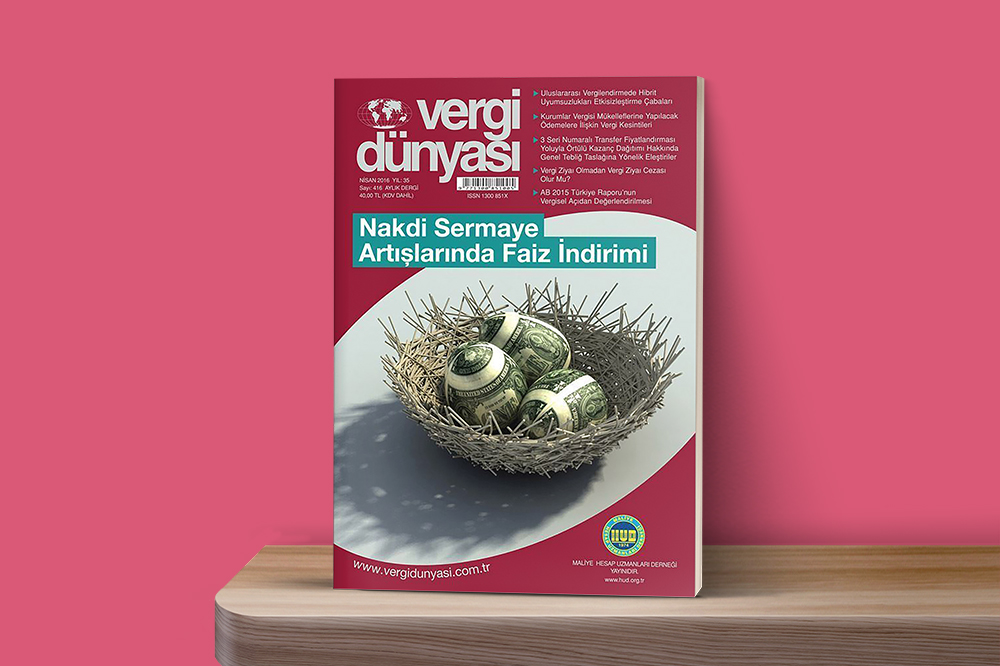 Nisan2016
Nisan 2016 Vergi Dünyası Dergisi
Nisan 2016, Yıl:35, Sayı:416 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik